
Puntos clave
- El seguro de vida hipotecario, o seguro de vida deudor, no es obligatorio por ley en Colombia; solo el seguro de incendio y terremoto lo es para vivienda.
- Aunque el banco puede exigirlo como condición del crédito, tú tienes derecho a elegir tu propia aseguradora y no estás atado a la póliza colectiva del banco.
- La ley obliga a los bancos a licitar estos seguros al menos cada 3 años y a informarte la prima, la aseguradora y tu derecho a elegir otra.
- Si el deudor fallece, el seguro paga el saldo pendiente del crédito y la vivienda queda libre de deuda para la familia.
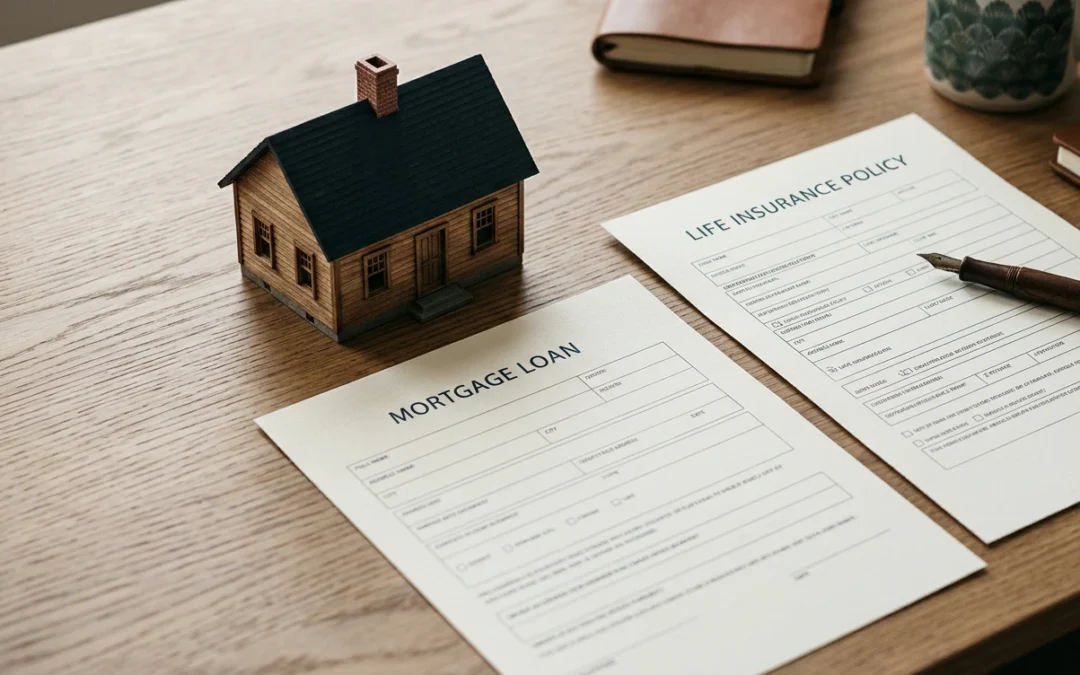
En Colombia, el seguro de vida hipotecario no es obligatorio por ley. Lo que sí ocurre es que casi todos los bancos lo exigen como condición para aprobar tu crédito de vivienda, y eso lleva a muchas personas a confundir una exigencia comercial con una obligación legal. En esta guía aclaramos la diferencia, explicamos tus derechos como deudor y te mostramos cómo pagar menos por la misma cobertura.
¿Qué es un seguro de vida deudor?
El seguro de vida deudor, también llamado seguro de vida hipotecario, es una póliza que cubre el saldo de tu crédito de vivienda si tú falleces o quedas en incapacidad total y permanente. Su objetivo es sencillo: que la deuda no recaiga sobre tu familia.
Funciona así. Cuando pides un crédito para comprar casa, el banco quiere garantizar que ese dinero se recupere pase lo que pase. Si el titular del crédito muere, la aseguradora paga directamente al banco el monto que falta por pagar. La vivienda queda saldada y pasa a los herederos sin deuda encima.
Este seguro no es lo mismo que un seguro de vida tradicional. El beneficiario del pago es el banco, no tu familia, y la suma asegurada baja a medida que amortizas el crédito. Vale la pena entender las distintas modalidades y para qué sirve cada una antes de firmar.
¿Por qué los bancos exigen el seguro de vida hipotecario?
Los bancos exigen el seguro de vida hipotecario para proteger su cartera, no por mandato legal. De hecho, según la Corte Constitucional, solo el seguro de incendio y terremoto es obligatorio por norma para los créditos de vivienda; el seguro de vida deudor responde a las políticas internas de cada entidad financiera.
Esta distinción importa. En la Sentencia T-027 de 2022, la Corte Constitucional recordó que el seguro de vida asociado a un crédito hipotecario no está impuesto por la ley, sino que obedece a la decisión comercial del banco de reducir su riesgo (Corte Constitucional, Sentencia T-027/22, 2022). Cuando el banco lo pide, lo hace como requisito del contrato de crédito.
¿Y por qué les conviene tanto? Porque un crédito de vivienda se paga a 15 o 20 años. En ese plazo pueden pasar muchas cosas, y la entidad necesita la certeza de recuperar su dinero. El seguro traslada ese riesgo a una aseguradora.
La demanda de este tipo de coberturas sigue creciendo en el país. El ramo de vida en Colombia creció 14% durante 2025, y el segmento de vida individual alcanzó primas por 1,8 billones de pesos (El Tiempo, con datos de Fasecolda, febrero de 2026).
Puedes elegir tu propia aseguradora
Aunque el banco exija el seguro, tú decides con qué aseguradora contratarlo. El Decreto 673 de 2014, que modificó el Decreto 2555 de 2010, te concede el derecho a elegir tu propia aseguradora, incluso si la entidad ya tiene una póliza colectiva contratada.
Muchos deudores no lo saben y aceptan la póliza que el banco ofrece por defecto. Esa póliza colectiva suele ser cómoda, porque el valor llega sumado a la cuota del crédito, pero no siempre es la más barata. La única condición para usar tu propia póliza es que ofrezca coberturas al menos iguales a las del pliego del banco.
La ley también le pone reglas claras a la entidad financiera. Los bancos deben licitar estos seguros al menos cada 3 años y comunicarte el resultado: el nombre de la aseguradora, la tasa de la prima y, de forma expresa, tu derecho a elegir otra compañía. Si no lo hacen, están incumpliendo la norma que vigila la Superintendencia Financiera.
Aquí es donde un intermediario te ahorra tiempo y confusiones. Un corredor revisa que la póliza alternativa cumpla las condiciones del banco y gestiona el cambio por ti. Si quieres saber cómo funciona ese acompañamiento, lee qué hace un corredor de seguros y por qué te conviene.
Cómo comparar y ahorrar en este seguro
La forma más segura de ahorrar es comparar la póliza del banco con al menos dos o tres cotizaciones externas antes de firmar. Como la ley te permite traer tu propia aseguradora, la diferencia de prima entre la opción del banco y el mercado abierto puede ser significativa a lo largo de los años del crédito.
Al comparar, no mires solo el precio. Revisa estos puntos:
- Coberturas incluidas: confirma que cubra muerte e incapacidad total y permanente, como pide el banco.
- Exclusiones: lee qué situaciones no paga la póliza, como enfermedades preexistentes no declaradas.
- Edad máxima de permanencia: algunas pólizas dejan de cubrir a cierta edad, un punto crítico en créditos largos.
- Valor de la prima: pide el costo anual y proyéctalo a todo el plazo del crédito.
Un detalle que pocos revisan: la suma asegurada debe ajustarse al saldo real de tu deuda. Pagar sobre el valor inicial del crédito cuando ya amortizaste la mitad significa pagar de más año tras año. Una revisión anual de tus pólizas evita ese sobrecosto silencioso.
El sector se mueve con cifras grandes, lo que da margen de negociación. Las aseguradoras colombianas atendieron reclamaciones por 27,6 billones de pesos en 2025, un 8% más que en 2024 (El Tiempo, con datos de Fasecolda, febrero de 2026). En Insuranet comparamos las opciones del mercado por ti y verificamos que la póliza que elijas cumpla el pliego del banco, para que no pagues de más por la misma cobertura.
Qué pasa con la deuda en caso de fallecimiento
Si el deudor fallece, el seguro de vida hipotecario paga a la entidad financiera el saldo pendiente del crédito. La vivienda queda libre de deuda y pasa a los herederos sin que tengan que asumir las cuotas restantes.
Este es el corazón de la cobertura y la razón por la que vale la pena tenerla aun cuando no sea obligatoria. Sin este seguro, la deuda haría parte de la sucesión y la familia tendría que seguir pagando o, en el peor de los casos, perder el inmueble.
Para que el pago ocurra sin tropiezos, los beneficiarios deben avisar a la aseguradora y presentar los documentos del siniestro. El proceso tiene pasos concretos que conviene conocer de antemano para tenerlo todo listo.
Un punto que suele generar dudas: la incapacidad total y permanente también activa la cobertura en la mayoría de pólizas. Si una enfermedad o accidente te impide generar ingresos de forma definitiva, el seguro puede saldar el crédito igual que en caso de muerte. Por eso vale la pena leer con cuidado esa cláusula antes de firmar.
Antes de contratar, cotiza con tu propia aseguradora y pide que te comparen la prima del banco contra el mercado abierto. Ese solo paso puede representar un ahorro real durante los años que dure tu crédito, con la misma tranquilidad para tu familia.
Preguntas frecuentes
¿El seguro de vida hipotecario es obligatorio en Colombia?
No es obligatorio por ley. Según la Corte Constitucional, solo el seguro de incendio y terremoto es exigido por norma para vivienda. Sin embargo, los bancos sí pueden pedirlo como condición para aprobar el crédito.
¿Puedo elegir mi propia aseguradora para el seguro deudor?
Sí. El Decreto 673 de 2014 te da derecho a elegir tu propia aseguradora, incluso si el banco ya tiene una póliza colectiva. Tu póliza debe cumplir condiciones al menos iguales a las del pliego del banco.
¿Qué pasa con la deuda del crédito si el deudor fallece?
El seguro de vida deudor paga a la entidad financiera el saldo pendiente del crédito. Así la familia no hereda la deuda y la vivienda queda libre para los beneficiarios.
¿Cada cuánto debe licitar el banco el seguro hipotecario?
La norma exige que las entidades financieras liciten estos seguros al menos cada 3 años y te comuniquen el resultado, la prima, el nombre de la aseguradora y tu derecho a elegir otra.