
Puntos clave
- Cotizar seguro de vida en Colombia requiere pocos datos: edad, hábitos, ingresos y el monto asegurado que buscas proteger.
- El monto asegurado ideal suele ubicarse entre 7 y 10 veces tu ingreso anual, ajustado por deudas y personas a cargo.
- Existen tres tipos principales: vida temporal, vida entera y vida con ahorro, cada uno con un costo y un propósito distintos.
- Comparar varias aseguradoras al mismo tiempo evita pagar de más por la misma cobertura.
- Un bróker como Insuranet cotiza con varias compañías a la vez y te muestra las diferencias lado a lado.
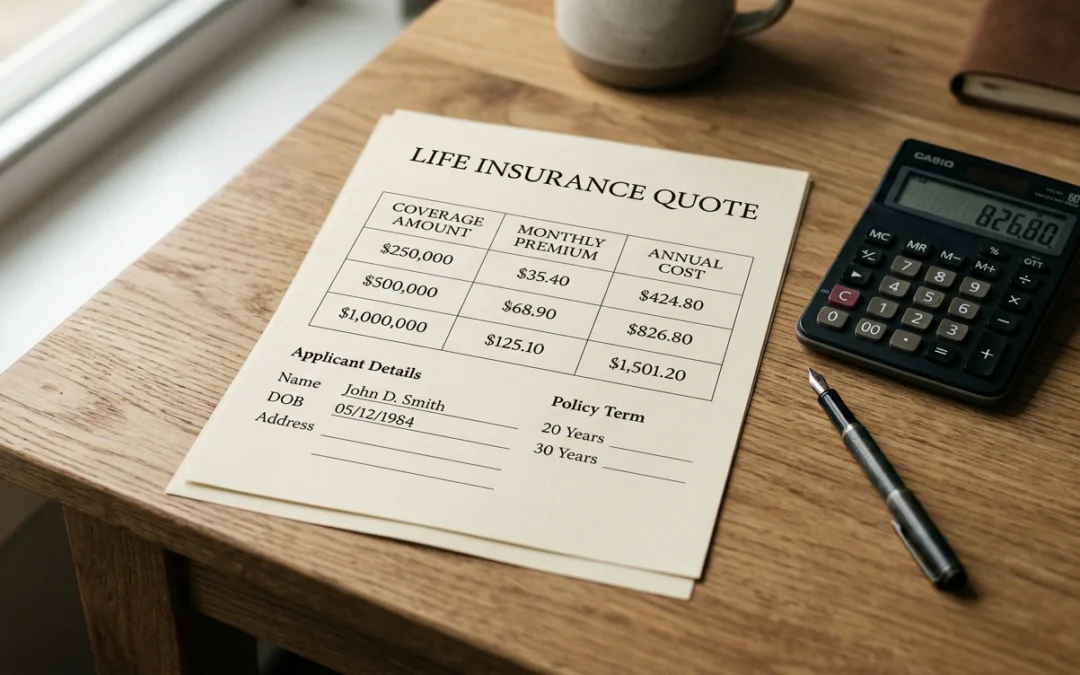
Para cotizar un seguro de vida en Colombia necesitas tres cosas: tus datos básicos de edad y salud, una idea clara del monto que quieres asegurar y una forma de comparar varias aseguradoras. Esta guía te lleva por cada paso para que cotizar seguro de vida en Colombia sea una decisión informada y no una compra apresurada.
La protección sigue siendo baja frente a otros países. Según Fasecolda, la penetración del seguro en Colombia llegó al 3,12% del PIB a junio de 2026, todavía lejos del 6,2% promedio de los países de la OCDE (Fasecolda). Ese margen muestra que muchas familias colombianas aún no tienen respaldo financiero si falta quien genera el ingreso principal.
Tipos de seguro de vida disponibles en Colombia
En el mercado colombiano encontrarás tres grandes categorías de seguro de vida. Cada una responde a una necesidad distinta, y entender la diferencia es el primer paso antes de cotizar.
Vida temporal (a término)
Cubre un periodo definido, por ejemplo 10, 20 o 30 años. Si la persona asegurada fallece dentro de ese plazo, los beneficiarios reciben el monto pactado. Es la opción más económica y la preferida por quienes buscan proteger un crédito hipotecario o los años en que los hijos dependen de ellos.
Vida entera (vitalicia)
Ofrece cobertura durante toda la vida, sin fecha de vencimiento, siempre que pagues la prima. Cuesta más que la temporal, pero garantiza que los beneficiarios reciban el pago sin importar la edad a la que ocurra el fallecimiento.
Vida con componente de ahorro o inversión
Combina la protección con un fondo que acumula valor con el tiempo. Puedes retirar o usar ese saldo en vida. Es útil para quien quiere unir cobertura y un objetivo de largo plazo, aunque la porción de ahorro suele rendir menos que una inversión dedicada.
El ramo de vida grupo y colectivo creció 12% en el primer semestre de 2026, una señal de que más empleadores y asociaciones están ofreciendo cobertura a sus miembros.
Qué información necesitas para cotizar seguro de vida en Colombia
Cotizar es rápido cuando llegas preparado. Las aseguradoras calculan la prima con base en tu riesgo, así que mientras más preciso seas, más exacta será la cotización.
Reúne estos datos antes de empezar:
- Fecha de nacimiento y sexo.
- Estatura y peso aproximados.
- Si fumas o consumes tabaco.
- Ocupación y si realizas actividades de alto riesgo.
- Ingresos anuales y deudas vigentes.
- Número de personas que dependen económicamente de ti.
- Monto asegurado que deseas y plazo de la cobertura.
Con esta información, una aseguradora o un bróker puede entregarte una cotización inicial en minutos. Para montos altos, la compañía puede pedir exámenes médicos antes de emitir la póliza.
Cómo se calcula el monto asegurado ideal
El monto asegurado es la suma que recibirán tus beneficiarios. Elegirlo bien es más importante que elegir la prima más baja, porque una cobertura corta deja a tu familia desprotegida justo cuando más lo necesita.
Una guía práctica y ampliamente usada es asegurar entre 7 y 10 veces tu ingreso anual. Sobre esa base, ajusta con un cálculo sencillo:
- Suma tus deudas de largo plazo, como la hipoteca y créditos de vehículo.
- Añade los gastos futuros grandes, por ejemplo la educación de tus hijos.
- Agrega varios años de los gastos corrientes del hogar.
- Resta los ahorros y las inversiones con que ya cuenta tu familia.
El resultado es una estimación realista del respaldo que debería ofrecer tu póliza. Si tienes personas a cargo o una hipoteca grande, inclínate hacia el extremo alto del rango.
El contexto de ahorro familiar también importa. En promedio, cada colombiano gastó $1.120.643 al año en seguros, de acuerdo con Fasecolda, una cifra que refleja cuánto espacio existe todavía para fortalecer la protección de los hogares.
Comparación de coberturas y beneficios adicionales
Dos pólizas con el mismo monto asegurado pueden costar muy distinto según sus coberturas y cláusulas adicionales. Al cotizar, mira más allá del precio y compara lo que realmente incluye cada plan.
Presta atención a estos elementos:
- Amparos adicionales: cobertura por incapacidad total y permanente, enfermedades graves o muerte accidental.
- Exclusiones: situaciones en las que la aseguradora no paga, como ciertas actividades de riesgo.
- Periodo de carencia: tiempo que debe pasar antes de que algunos amparos entren en vigor.
- Renovación y ajuste de prima: si el precio sube con la edad y bajo qué condiciones.
- Rapidez del pago: plazos y requisitos para que los beneficiarios reciban la indemnización.
Comparar estos puntos lado a lado evita sorpresas. Un seguro de vida protege a tu familia de forma parecida a como un seguro de hogar en Colombia protege tu patrimonio: en ambos casos, lo que no está cubierto importa tanto como lo que sí.
Cotiza con Insuranet y compara varias aseguradoras
Cotizar con una sola compañía te da una sola respuesta. Cotizar con un bróker te da el mercado. Insuranet es una correduría colombiana que cotiza con varias aseguradoras a la vez y te muestra precios y coberturas lado a lado, sin costo adicional para ti.
Así funciona el proceso con Insuranet:
- Entregas una sola vez tus datos y el monto que quieres asegurar.
- El equipo consulta varias aseguradoras con ese mismo perfil.
- Recibes una comparación clara de primas, amparos y exclusiones.
- Eliges la póliza que mejor equilibra precio y protección.
Esta forma de comparar también sirve para otros ramos. Si quieres ahorrar en el resto de tus pólizas, revisa esta guía para ahorrar en una aseguradora en Bogotá y aplica el mismo criterio a tu seguro de vida.
El siguiente paso es concreto: reúne los datos de la lista de este artículo, define el monto asegurado con la fórmula de 7 a 10 veces tu ingreso y pide una cotización comparada. En una sola conversación tendrás varias opciones sobre la mesa y podrás decidir con información real en lugar de intuición.
Preguntas frecuentes
¿Cuánto cuesta un seguro de vida en Colombia?
El precio depende de tu edad, estado de salud, hábitos como fumar y el monto asegurado. Una persona joven y sana paga primas bajas por una póliza de vida temporal, mientras que coberturas vitalicias o con ahorro cuestan más.
¿Qué datos necesito para cotizar un seguro de vida?
Necesitas tu fecha de nacimiento, estado de salud general, si fumas, tu ocupación, tus ingresos y el monto que quieres asegurar. Con esos datos una aseguradora o un bróker puede darte una cotización inicial en minutos.
¿Cuánto debería asegurar en mi seguro de vida?
Una guía común es asegurar entre 7 y 10 veces tu ingreso anual. Ajusta ese valor sumando deudas pendientes y restando los ahorros con los que ya cuenta tu familia.
¿Conviene cotizar con un bróker o directamente con la aseguradora?
Un bróker cotiza con varias aseguradoras a la vez y compara precios y coberturas por ti, sin costo adicional. Cotizar directo con una sola compañía solo te muestra una opción del mercado.